730億美元豪賭:印尼100GW光伏計劃的現(xiàn)實與博弈
2026年8月25日,印度尼西亞總統(tǒng)普拉博沃在雅加達(dá)國家能源中心正式對外公布一項足以震動全球新能源產(chǎn)業(yè)的重磅計劃:印尼將在未來3年內(nèi)完成100吉瓦光伏發(fā)電裝機建設(shè),總投資規(guī)模預(yù)計達(dá)到730億美元。這是迄今為止東南亞地區(qū)推出的規(guī)模最大的光伏建設(shè)規(guī)劃,放眼全球也屬于極為罕見的國家級能源推進方案。
根據(jù)國際可再生能源署(IRENA)公開統(tǒng)計數(shù)據(jù),截至2025年底,全球范圍內(nèi)僅有中國、美國、印度、德國四個國家的累計光伏裝機總量突破100吉瓦,而同期印尼全國光伏累計裝機僅約1.49吉瓦。這意味著,印尼計劃用3年時間,把現(xiàn)有光伏裝機規(guī)模直接放大近70倍。印尼能源與礦產(chǎn)資源部長巴赫利爾在發(fā)布會上給出了明確的收益測算:項目全面落地后,將直接創(chuàng)造552萬個就業(yè)崗位,每年為印尼節(jié)省超過47億美元的能源進口開支,替代約60億升柴油消耗,年減排二氧化碳可達(dá)1.4億噸,相當(dāng)于關(guān)閉30座標(biāo)準(zhǔn)燃煤電廠。普拉博沃在啟動儀式上特別強調(diào),這一計劃將徹底推動印尼實現(xiàn)能源自主,未來疊加本土地?zé)�、天然氣資源和石油產(chǎn)能提升,印尼將完全擺脫石油和液化石油氣的進口依賴。
從宏大敘事到落地路徑:規(guī)劃的分層設(shè)計
隨著后續(xù)官方信息的逐步披露,這項百吉瓦計劃的落地框架也逐漸清晰。印尼能源部門公開的規(guī)劃細(xì)節(jié)顯示,100吉瓦的總盤子并非全部集中式電站,而是采用“分布式為主、集中式為輔”的結(jié)構(gòu)設(shè)計:其中80吉瓦面向村級場景,配套320吉瓦時的電池儲能系統(tǒng),由印尼本土紅白村合作社(KDMP)在全國8萬個村莊負(fù)責(zé)后續(xù)運營;剩余20吉瓦則布局為集中式光伏電站,優(yōu)先在蘇門答臘、爪哇、加里曼丹等光照條件優(yōu)良、土地資源相對充足的區(qū)域落地。
在資金端,印尼政府明確了“社會資本優(yōu)先、主權(quán)基金托底”的參與機制:優(yōu)先引入獨立電力生產(chǎn)商(IPP)等私人資本參與項目開發(fā),對于部分商業(yè)回報不足的項目,由印尼國家主權(quán)投資機構(gòu)Danantara出手提供融資支持。啟動儀式當(dāng)天,印尼政府已經(jīng)對外公布首批14個光伏項目的具體進展,這些項目分布在全國6個省份,總裝機規(guī)模約5.3吉瓦,對應(yīng)總投資約76.2億美元。其中2個項目已經(jīng)實現(xiàn)投運,6個處于建設(shè)階段,剩余6個即將面向全球投資者啟動招標(biāo)。
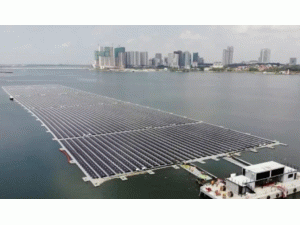
為了匹配后續(xù)大規(guī)模的項目開發(fā),印尼能源部門在8月中旬就已經(jīng)啟動了前期準(zhǔn)備工作:為30吉瓦規(guī)模的項目提前梳理土地資源,已落實約9000公頃國有土地,同時專門劃出賽道擴大漂浮式光伏開發(fā),規(guī)劃建設(shè)一批100兆瓦-150兆瓦等級的水上光伏項目。值得注意的是,這批首批落地的項目中,專門向偏遠(yuǎn)島嶼場景傾斜:森布爾村0.92兆瓦的光伏項目直接服務(wù)當(dāng)?shù)貪O業(yè)生產(chǎn),為冷庫和制冰設(shè)備提供穩(wěn)定電力;倫吉特島78千瓦的小型光伏項目投運后,當(dāng)?shù)鼐用竦拿咳展╇姇r長直接從12小時提升至24小時。
產(chǎn)業(yè)現(xiàn)實的反向拷問:激進目標(biāo)背后的執(zhí)行鴻溝
這份規(guī)�?涨暗哪茉从媱澃l(fā)布后,并沒有在行業(yè)內(nèi)收獲一邊倒的叫好聲,反而引發(fā)了印尼本土能源界的普遍謹(jǐn)慎。印尼官方背景智庫基礎(chǔ)服務(wù)研究所(IESR)公開發(fā)布政策建議指出,判斷這項計劃成功與否的核心標(biāo)準(zhǔn),從來不是有多少項目舉行動工儀式,而是到2029年真正有多少項目完成并網(wǎng)、實現(xiàn)穩(wěn)定可靠發(fā)電。而公開行業(yè)數(shù)據(jù)顯示,過去五年間,印尼全國電網(wǎng)所有可再生能源項目的年均新增并網(wǎng)規(guī)模僅約0.7吉瓦,和百吉瓦計劃要求的年均30吉瓦以上的新增速度,存在數(shù)量級的差距。
印尼太陽能協(xié)會(AESI)專家委員會主席赫爾曼在8月6日的媒體吹風(fēng)會上直接表態(tài):3年建成100吉瓦的目標(biāo),雖然能向市場傳遞強烈的戰(zhàn)略信號,但從現(xiàn)實操作層面幾乎不可能完成。當(dāng)前印尼本土EPC工程企業(yè)的整體能力,甚至無法以可持續(xù)的方式每年承接5吉瓦的光伏裝機。更讓行業(yè)擔(dān)憂的是,如果強行按照激進時間表推進項目,印尼絕大多數(shù)光伏組件都將依賴進口,最終項目的融資收益和產(chǎn)業(yè)紅利將大量流向海外,完全無法實現(xiàn)培育本土供應(yīng)鏈的政策初衷。
更深層的矛盾還藏在電力市場規(guī)則之中。印尼國家電力公司PLN給出的光伏收購電價僅為5-6美分每千瓦時,而當(dāng)?shù)孛弘姷牟少弮r僅為3-4美分每千瓦時,電價倒掛直接大幅壓縮了項目的商業(yè)回報空間。再加上印尼全國擁有超過1.7萬個島嶼,主電網(wǎng)僅能覆蓋少數(shù)幾個大島,大量偏遠(yuǎn)區(qū)域只能依靠“光伏+儲能”的微電網(wǎng)獨立運行,工程建設(shè)難度、跨島物流成本、本地化運維難度都遠(yuǎn)超普通大陸市場。低毛利、長回款、高協(xié)同要求,成為所有想進入這個市場的企業(yè)必須先吞下的三顆“硬釘子”。
作者:編輯:AI 來源:太陽能發(fā)電網(wǎng) 責(zé)任編輯:admin
太陽能發(fā)電網(wǎng)|www.centexpropertybuyers.com 版權(quán)所有